


Mi Bancolombia
4,122.79K Arvustused
Rakenduse andmed
- Versioon
- 2.51.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Bancolombia S.A.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
Mi Bancolombia on finantsrakendus, mida ma vaataksin eelkõige inimese pilguga, kes tahab oma igapäevast pangandust teha telefonist ilma liigse ümberlülitamiseta. Rakenduse arendaja on Bancolombia S.A. ning selle kasutamine on tasuta. Minu jaoks ei ole selle suurim väärtus lihtsalt see, et pangatoimingud on mobiilis olemas, vaid võimalus hoida tavapärased rahaasjad ühes kohas ja teha need ära siis, kui arvuti juurde minemine oleks ebamugav.
Esmapilgul võib pangarakendus tunduda üsna vahetatav: konto vaatamine, makse tegemine ja rahaasjade kontrollimine on paljude teenuste põhifunktsioonid. Mi Bancolombia puhul tasub aga hinnata eelkõige seda, kuidas rakendus sobib inimese igapäevasesse rütmi. Kasutan sellise rakenduse puhul kõige rohkem kiiret ülevaadet, tehingu kinnitamist ja vajadust vältida tarbetuid samme. Just selle nurga alt on ka minu hinnang: see on praktiline tööriist olemasoleva Bancolombia kliendi jaoks, mitte universaalne finantsplaneerija kõigile.
Üks keskne tugevus: pangatoimingud otse igapäevasesse rütmi
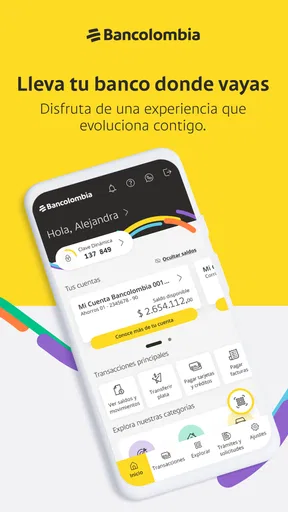
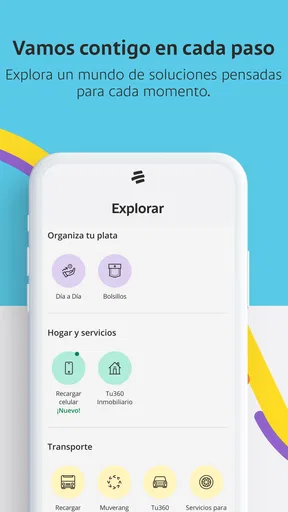
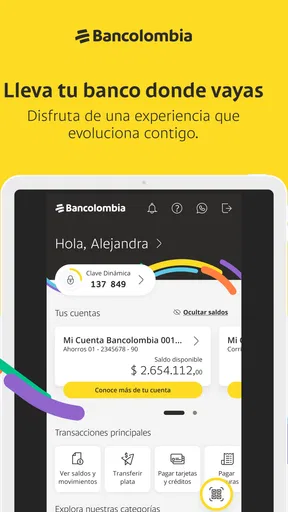
Mi Bancolombia peamine kasutusväärtus on mobiilne ligipääs oma pangandusele. See muudab rakenduse kasulikuks olukorras, kus soovin enne ostu kontrollida rahalist seisu, vaadata üle hiljutise liikumise või teha vajaliku toimingu ilma pangakontorisse või veebibrauserisse minemata. Selline mugavus ei tähenda, et rakendus lahendaks kogu minu rahalise planeerimise, kuid see vähendab väikeste igapäevaste toimingute hõõrdumist.
Minu kogemuse põhjal on sellise rakenduse juures oluline mitte üksik efektne funktsioon, vaid järjepidevus. Kui ma avan pangarakenduse, tahan kiiresti aru saada, kus ma olen ja mida saan järgmisena teha. Mi Bancolombia sobib sellele ootusele, sest selle roll on selge: olla Bancolombia kliendi igapäevane mobiilne kanal. Rakendust ei tasu võtta kui eraldi investeerimis- või eelarvestamisrakendust, vaid kui vahendit tavapäraste pangasuhete haldamiseks.
See fookus on ka põhjus, miks rakendus võib mõnele kasutajale tunduda väga sobiv ja teisele liiga kitsas. Kui minu eesmärk on hallata oma pangakontot, jälgida raha liikumist ja teha tavapäraseid toiminguid, on spetsialiseeritud pangarakendus loogilisem kui mitu erinevat teenust. Kui aga otsin põhjalikku kulude kategoriseerimist, mitme panga koondvaadet või detailset pikaajalist eelarvesüsteemi, ei pruugi ainult sellest rakendusest piisata.
Kuidas mobiilne pangakanal päriselus kasulikuks muutub
Üks realistlik olukord on ostu tegemine ajal, mil ma ei ole kodus. Enne maksmist saan kontrollida, kas kontol on piisavalt raha ja kas hiljutine tehing on juba kajastunud. Kui rahaasjad on jagatud mitme konto või kohustuse vahel, aitab selline kiire kontroll vältida oletamist. See tundub väike samm, kuid just väikeste otsuste puhul on telefoni kaudu kohe nähtav info kõige väärtuslikum.
Teine olukord tekib pärast makset või ülekannet. Ma ei taha jääda ootama, kuni saan arvuti avada, et veenduda, kas toiming läks õigesse kohta. Rakenduse mõte on anda mulle võimalus kontrollida oma pangasuhet samas tempos nagu ülejäänud elu. Hea mobiilipangandus ei asenda finantsdistsipliini, kuid teeb kontrollimise piisavalt lihtsaks, et seda sagedamini teha.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Praktiline nõuanne on kasutada rakendust teadlikult väikeste kontrollpunktidena, mitte ainult siis, kui probleem juba tekib. Näiteks võib enne suuremat ostu vaadata üle olemasoleva saldo ja pärast tehingut kontrollida liikumist. Nii ei muutu rakendus pelgalt hädaabivahendiks, vaid aitab mul oma rahaasjadega kursis olla. See töövoog on kasulikum kui rakenduse avamine juhuslikult ja ilma selge eesmärgita.
Milline on kasutamine võrreldes veebipanga ja kontoriga
Veebipank võib olla parem valik siis, kui tahan teha pikema toimingu suuremal ekraanil või võrrelda korraga rohkem infot. Kontor sobib inimesele, kes vajab nõustamist, keerukama olukorra selgitamist või lihtsalt eelistab silmast silma abi. Mi Bancolombia tugevus on teises kohas: see on kiire vahepealne kanal, mis jääb kontori ja täismahus veebikasutuse vahele.
Telefonis tehtava panganduse eelis on kättesaadavus, kuid sellel on ka vastutuslik külg. Väiksem ekraan võib tähendada, et ma liigun kiiremini ja loen vähem tähelepanelikult. Seetõttu soovitan enne kinnitamist kontrollida saajat, summat ja toimingu tüüpi, eriti kui teen makset liikvel olles. Rakendus võib muuta toimingu mugavaks, kuid mugavus ei tohiks muuta kontrollimist automaatseks.
Võrreldes eraldiseisva raha jälgimise rakendusega on Mi Bancolombia loogilisem valik siis, kui soovin vaadata oma pangandust võimalikult otse pangakanalist. Kolmanda osapoole tööriist võib pakkuda paremaid graafikuid või koondada erinevaid teenuseid, kuid see lisab sageli veel ühe koha, mida tuleb hallata. Minu jaoks kaalub pangarakenduse otsesus selle üles, kui peamine vajadus on igapäevane ligipääs Bancolombia teenustele.
Igapäevane töövoog, mis vähendab vigu
Rakenduse kasutamisel tasub kujundada endale lihtne rutiin. Mina alustaksin alati saldo ja viimaste liikumiste vaatamisest, enne kui lähen järgmise toimingu juurde. See aitab märgata, kas oodatud raha on laekunud või kas mõni varasem makse on juba kontolt maha läinud. Alles seejärel teeksin uue tehingu. Nii ei tugine ma mälule ega vanale ekraanipildile.
Teine kasulik harjumus on mitte teha kiireid toiminguid olukorras, kus tähelepanu on jagatud. Kui olen liikluses, järjekorras või vestluse keskel, võib telefoni mugavus muutuda riskiks. Mi Bancolombia annab mulle ligipääsu, kuid ei otsusta minu eest, kas praegu on hea hetk rahalist toimingut kinnitada. See on oluline erinevus rakenduse tehnilise võimaluse ja mõistliku kasutamise vahel.
Kolmas tähelepanek puudutab seadme enda rolli. Pangarakendus on kõige kasulikum telefonis, mida hoian ajakohasena ja millele ei anna ligipääsu juhuslikele inimestele. Ma ei jätaks pangatoimingut lõpetamata ekraanile ega jagaks kinnituskoodi teise inimesega. Need ei ole Mi Bancolombia eripärad, kuid mobiilipanganduses mõjutavad need otseselt seda, kui turvaliselt mugavus päriselt toimib.
Parim kasutusolukord: kiire kontroll enne ja pärast makset
Kui peaksin valima ühe olukorra, kus Mi Bancolombia kõige rohkem väärtust annab, oleks see igapäevane ost või kohustus, mille puhul tahan raha liikumist kohe kontrollida. Kujutan ette päeva, mil olen kodust eemal, pean tegema makse ja ei soovi hiljem arvuti juurde jõudes meenutada, kas toiming sai tehtud. Rakenduse kaudu saan oma pangandusega sammu pidada samas kohas, kus ma juba suhtlen, liigun ja korraldan muid asju.
Selle stsenaariumi tugevus ei seisne ainult kiiruses. Tähtis on ka otsustamise kvaliteet. Kui näen enne makset tegelikku seisu, saan vältida olukorda, kus arvestan rahaühikuga, mis on juba mõne teise kohustuse jaoks vajalik. Pärast makset üle kontrollides saan vähendada ebakindlust. Selline kaheosaline töövoog — enne otsust ja pärast kinnitamist — on konkreetsem kui lihtsalt rakenduse avamine “igaks juhuks”.
See sobib eriti inimesele, kellel on palju väikeseid igapäevaseid rahalisi otsuseid. Näiteks võib raha liikuda kontole erinevatel aegadel, samal ajal kui ostud, arved ja muud kohustused vajavad tähelepanu. Sellisel juhul on mobiilne ligipääs kasulikum kui harv suur ülevaatus. Samas ei asenda see kord kuus või nädalas tehtavat põhjalikumat eelarvevaadet, sest kiire kontroll näitab hetkeseisu, mitte alati kogu rahalist pilti.
Kellele rakendus kõige paremini sobib
Mi Bancolombia on kõige loogilisem valik inimesele, kes kasutab Bancolombia teenuseid ja soovib oma pangandust telefonist hallata. See on hea lähtekoht neile, kes eelistavad iseseisvat asjaajamist ning tahavad teha tavapäraseid kontrolle ilma kontori külastamiseta. Samuti võib see sobida kasutajale, kelle jaoks on oluline, et pangandus oleks kättesaadav väljaspool kindlat kohta ja aega.
Rakenduse PEGI 3 vanusemärge viitab sellele, et tegemist ei ole meelelahutusliku ega täiskasvanutele piiratud sisuga rakendusega. See ei ütle mulle, kuidas iga inimene peaks oma pangandust kasutama, kuid kinnitab rakenduse üldist olemust tavapärase finantsrakendusena. Noorema kasutaja puhul jääb siiski oluliseks see, millised pangateenused ja kontod talle tegelikult kättesaadavad on ning kas ta mõistab tehtavate toimingute tagajärgi.
Inimene, kes vajab peamiselt pangakontode koondamist eri pankadest, võib eelistada eraldi rahahaldustööriista. Samuti ei valiks ma Mi Bancolombia ainsaks vahendiks inimesele, kes vajab põhjalikku finantsnõustamist või keeruka olukorra lahendamist. Sellisel juhul on otsekontakt pangaga või suurema ekraaniga kanal tõenäoliselt parem. Rakenduse väärtus kasvab siis, kui minu vajadus on konkreetne ja korduv, mitte nõustamist nõudev.
Millised kompromissid kasutamisel tekivad
Mobiilipanganduse suurim kompromiss on mugavuse ja tähelepanelikkuse vaheline tasakaal. Kui toimingud muutuvad liiga lihtsaks, võib tekkida kiusatus kinnitada need kiiresti. Mi Bancolombia ei lahenda seda kasutaja eest. Mina suhtuksin sellesse nagu rahakotti: see on alati käepärast, kuid just seetõttu peab selle kasutamine olema harjumuspäraselt ettevaatlik.
Teine kompromiss on ekraanipind. Telefonis saan kiiresti vaadata vajalikku, kuid pikema ajaloo, mitme sündmuse või suurema rahapildi analüüsimine võib olla mugavam veebis või eraldi tabelis. Seetõttu kasutaksin rakendust operatiivseks juhtimiseks ja veebikanalit siis, kui tahan rahulikult võrrelda, planeerida või dokumente suuremalt lugeda. Üks kanal ei pea kõiki ülesandeid kõige paremini täitma.
Kolmas piirang puudutab sõltuvust telefonist ja ühendusest. Kui minu igapäevane asjaajamine toimub ainult mobiilis, muutub seadme korrashoid eriti oluliseks. Aku, ligipääs seadmele ja kasutuskeskkond mõjutavad seda, kui mugavalt saan pangandusega tegeleda. See ei muuda rakendust halvaks, kuid tähendab, et ma ei ehitaks kogu oma rahalist korraldust üheainsa ligipääsuviisi peale.
Samuti ei peaks allalaadimiste suur arv olema ainus põhjus rakenduse valimiseks. Mi Bancolombia on jõudnud üle kümne miljoni installini ning selle keskmine hinne on 4,1, mis näitab laialdast kasutust ja üldiselt head vastuvõttu. Minu jaoks on need kasulikud orientiirid, kuid otsus sõltub ikkagi sellest, kas ma olen Bancolombia klient ja kas rakenduse tööviis sobib minu harjumustega.
Versioon, hind ja esmane seadistamine
Rakendus on tasuta ning praegune versioon on 2.51.0. See tähendab, et kasutaja ei pea rakenduse proovimiseks eraldi ostu tegema. Tasuta allalaadimine ei tähenda siiski, et kõik pangateenused muutuvad automaatselt kättesaadavaks; rakenduse kasulikkus sõltub minu olemasolevast suhtest pangaga ja sellest, milliseid toiminguid saan oma kontoga teha.
Mi Bancolombia töötab vähemalt Androidi versiooniga 9. Enne paigaldamist kontrolliksin oma telefoni süsteemi, sest sobivus on esimene praktiline küsimus, millele tuleb vastus saada. Pärast paigaldamist varuksin seadistamiseks rahuliku hetke, mitte ei prooviks esimest sisselogimist poes või kiire päeva keskel. Pangarakenduse puhul on parem lugeda juhiseid ja kontrollida sisestatud andmeid kui kiirustada lihtsalt selleks, et rakendus kohe avatud oleks.
Arendaja Bancolombia S.A. annab rakendusele selge identiteedi: see ei ole juhuslik eelarveäpp, vaid konkreetse panga mobiilne kanal. See on tugevus olemasolevale kliendile, sest rakenduse mõte on seotud tema pangasuhtega. Samal ajal tähendab see, et inimene, kes otsib sõltumatut finantsrakendust ilma selle pangaga seostumata, ei pruugi siit seda otsida.
Minu lõplik hinnang kasutajale, kes kaalub allalaadimist
Ma soovitaksin Mi Bancolombiat sõbrale, kes kasutab Bancolombia teenuseid ja tahab oma igapäevaseid pangatoiminguid telefonist lihtsamalt korraldada. Selle suurim tugevus ei ole lubadus teha kogu finantselu automaatseks, vaid võimalus kontrollida ja hallata pangaga seotud asju siis, kui see päriselt vajalikuks muutub. Just enne ja pärast makset tehtav kiire kontroll on minu hinnangul kõige praktilisem kasutusviis.
Ma ei soovitaks seda pidada täielikuks eelarve- või varahalduslahenduseks. Kui minu eesmärk on võrrelda eri pankade kontosid, ehitada detailne kulude süsteem või saada keerukates küsimustes nõu, vajaksin rakenduse kõrvale teist tööriista või otsekontakti pangaga. See ei ole puudus, mida peaks varjama; see on rakenduse õige kasutusala mõistmise küsimus.
Lõppkokkuvõttes on tegemist tasuta finantsrakendusega, millel on üle 42 tuhande hinnangu ja üle 23 tuhande arvustuse. Need näitajad annavad mõista, et seda kasutatakse aktiivselt, kuid minu otsus põhineks eelkõige enda vajadusel. Kui tahan Bancolombia pangandust taskus, on Mi Bancolombia mõistlik ja praktiline valik. Kui otsin pangast sõltumatut rahaplaneerijat, vaataksin mujale.
Minu soovitus on kasutada seda kiireks kontrolliks ja igapäevaseks asjaajamiseks, kuid säilitada enne kinnitamist rahulik harjumus kõik olulised andmed üle vaadata. Nii annab rakendus mulle mobiilipanganduse mugavuse, ilma et ma annaksin mugavusele liiga palju otsustusõigust.
Ühendus määrab, kui sujuv on toiming
Pangarakenduse kasutamise juures mõtlen ühendusele enne, kui alustan midagi, mis peab lõppema kinnitusega. Kui olen kohas, kus mobiilne andmeside kõigub või Wi-Fi katkeb, võib sisselogimine, saldo kontrollimine või makse tegemine võtta kauem, kui lootsin. Seetõttu ei alustaks ma ajakriitilist toimingut viimase hetke peal. Väike varuaeg aitab vältida olukorda, kus pean kiirustades sama sammu kordama või pole kindel, kas kinnitamine õnnestus.
Selline ettevaatus on eriti kasulik siis, kui olen reisil või vahetan sageli võrke. Näiteks ühistranspordis võib ühendus liikudes muutuda; mina teeksin seal pigem lihtsa ülevaatuse ja jätaksin raha liigutamise ajaks, mil saan tähelepanu ning stabiilsema ligipääsu. See pole rakenduse eriline puudus, vaid mobiilipanganduse praktiline piir: telefoni olemasolu ei taga, et teenus saab igal hetkel pangaga suhelda.
Kui toiming katkeb, väldi oletamist
Katkestuse järel on kõige olulisem mitte vajutada kohe uuesti kinnitamisele, kui ma ei tea, kas eelmine katse jõudis lõpuni. Kõigepealt vaataksin, kas rakendus avaneb uuesti ja kas tehing või hiljutine liikumine on nähtav. Alles siis otsustaksin, kas toimingut on vaja korrata. See lihtne järjekord aitab vältida dubleerimist ning on minu meelest palju kasulikum kui paaniline kordusklõpsamine.
Kui sisselogimine või ühendus ei taastu, kontrolliksin esmalt telefoni võrku ja prooviksin uuesti alles rahulikumas olukorras. Kui sama probleem püsib, kasutaksin panga teisi ametlikke kanaleid, mitte ei otsiks juhuslikust sõnumist abi ega annaks kellelegi oma ligipääsuandmeid. Selline varuplaan ei tähenda, et mobiilirakendus oleks ebausaldusväärne; see tähendab lihtsalt, et oluliste rahaasjade puhul on mõistlik teada, kuidas toimida ka siis, kui telefon pole parajasti parim kanal.
Andmeside ja privaatsus igapäevases kasutuses
Kui tahan säästa mobiilset andmesidet, avan pangarakenduse pigem siis, kui mul on konkreetne küsimus, mitte ei värskenda seda korduvalt harjumusest. Ühenduse jagamine avalikus võrgus või võõra seadme kasutamine pole minu jaoks hea otsetee pangatoiminguteni. Kiire tehingu mugavus ei kaalu üles vajadust hoida sisselogimine ja ekraan enda kontrolli all. Samuti ei pildistaks ma kontovaadet ega jätaks tundlikku infot nähtavale, kui teised inimesed saavad telefoni ekraani näha.
Andmesidet säästev harjumus on kasulik ka praktiliselt: planeerin olulise kontrolli enne kodust lahkumist või teen selle siis, kui võrguühendus on kindlam. Nii ei pea ma näiteks makse tegemise ajal otsima paremat levi või sõltuma avalikust Wi-Fi-st. Samas ei käsitleks ma rakendust võrguühenduseta pangapäevikuna; oma raha hetkeseisu või toimingu kinnituse puhul lähtun sellest, mida näen rakenduses pärast ühenduse taastumist.
Millal valida teine kanal
Kui ühendus on aeglane, telefonil on vähe akut või ma ei saa ekraani rahulikult jälgida, valiksin võimaluse korral veebipanga või lükkaksin toimingu edasi. See on eriti mõistlik suurema summa või uue saajaga seotud sammu puhul, kus eksimuse parandamine oleks ebamugav. Väikese ekraani ja ebaühtlase võrgu koosmõju võib teha lihtsast toimingust närvilise; sel juhul on parem kasutada sobivamat kanalit kui mugavuse nimel riskida.
Mi Bancolombia sobib kõige paremini siis, kui mul on piisav ühendus, aega kontrollida sisestatut ja selge põhjus rakenduse avamiseks. Minu ühendusepõhine hinnang on seega lihtne: telefon annab pangandusele hea liikuvuse, kuid ei kaota võrgu ega tähelepanu piiranguid. Kasutaksin seda igapäevaseks ligipääsuks, hoiaksin suuremad või keerukamad toimingud rahulikumaks hetkeks ning kontrolliksin katkestuse järel alati tehingu seisu enne kordamist.
Plussid
- Arvete ja teenuste tasumine otse rakendusest on kiire ja mugav.
- Rahaülekannete tegemine Bancolombia klientidele on lihtne.
- Kaardi ajutine blokeerimine aitab kaotatud kaardi korral kiiresti reageerida.
- Rakendus kuvab tehingute ajaloo
- mis hõlbustab kulude jälgimist.
- Turvaseaded ja biomeetriline sisselogimine parandavad konto kaitset.
Miinused
- Mõned funktsioonid on kasutatavad ainult Bancolombia klientidele.
- Rakendus võib vanemates seadmetes töötada aeglaselt või ebastabiilselt.
- Kõigi teenuste kasutamiseks võib olla vajalik Colombia telefoninumber.
- Hooldustööd või ühendusprobleemid võivad ajutiselt ligipääsu piirata.
- Rahvusvaheliste tehingute tingimused ja tasud ei pruugi olla kohe selged.
Korduma kippuvad küsimused: Mi Bancolombia
Mis on Mi Bancolombia ja milleks seda rakendust kasutada saab?
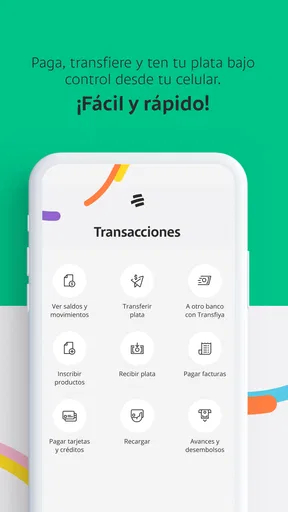
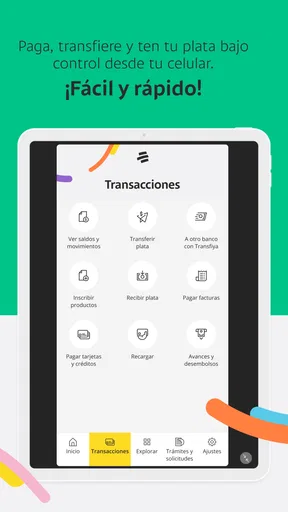
Mi Bancolombia on Bancolombia mobiilipangarakendus, mille kaudu saab hallata oma pangakontosid ja teha igapäevaseid finantstoiminguid telefonist. Rakenduses saab kontrollida saldot ja tehinguid, teha ülekandeid, maksta arveid, hallata kaarte ning vaadata pangaga seotud teavet. Funktsioonide täpne saadavus võib sõltuda kasutaja kontotüübist, riigist ja rakenduse uuendustest.
Kas Mi Bancolombia kasutamiseks peab olema Bancolombia klient?
Üldjuhul on Mi Bancolombia mõeldud Bancolombia klientidele, kellel on pangas konto, kaart või muu aktiivne toode. Rakenduse kasutamiseks tuleb tavaliselt läbida registreerimine või sisselogimine ning kinnitada oma isik vastavalt panga turvanõuetele. Kui sul ei ole Bancolombia kliendisuhet, võivad mõned teenused olla piiratud või üldse kättesaamatud.
Kas Mi Bancolombia on turvaline ning milliseid andmeid rakendus kasutab?
Rakendus kasutab pangateenustele omaseid turvameetmeid, näiteks sisselogimist, identiteedi kontrollimist ja tehingute kinnitamist. Kasutaja peab siiski hoolitsema oma telefoni, parooli ja kinnituskoodide eest ning vältima nende jagamist teistega. Rakendust tasub alla laadida ainult ametlikust Google Play või App Store’i poest ja kasutada uusimat versiooni.
Kas Mi Bancolombia kaudu saab teha ülekandeid ja makseid?
Jah, rakendus on loodud mitmesuguste igapäevaste pangatoimingute tegemiseks, sealhulgas ülekannete, arvete ja muude maksete haldamiseks. Enne kinnitamist tuleb alati kontrollida saaja andmeid, summat ja võimalikke tasusid, sest valesti sisestatud tehingut ei pruugi olla võimalik lihtsalt tühistada. Mõne makse või ülekande puhul võivad kehtida limiidid ja täiendav autentimine.
Mida teha, kui Mi Bancolombia ei tööta või sisselogimine ebaõnnestub?
Kui Mi Bancolombia ei avane, töötab aeglaselt või sisselogimine ebaõnnestub, kontrolli esmalt internetiühendust, rakenduse uuendusi ja telefoni vaba mäluruumi. Probleemi võivad põhjustada ka ajutised hooldustööd või panga teenusekatkestus. Ära sisesta korduvalt juhuslikke paroole; vajadusel kasuta rakenduse taastamisvõimalusi või võta ühendust Bancolombia ametliku klienditoega.


